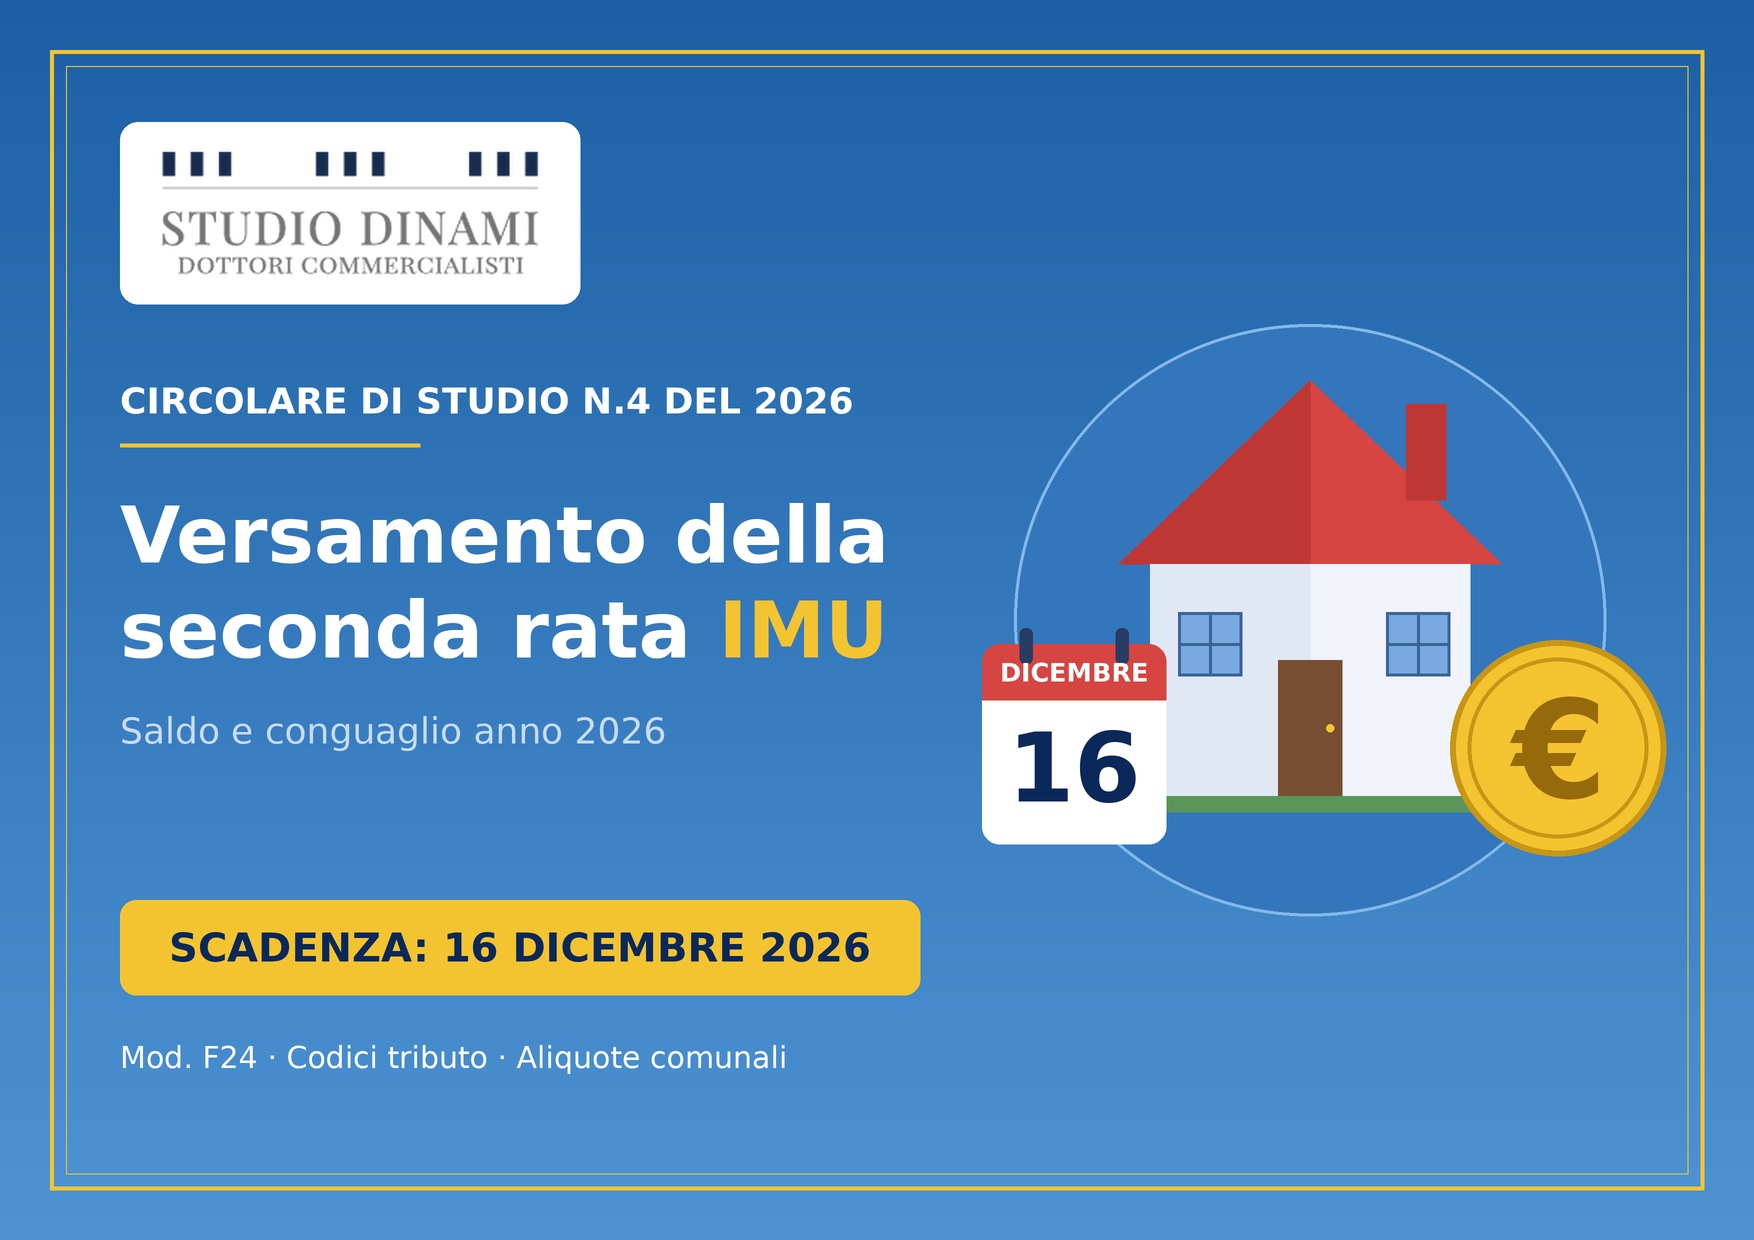
Entro il 16.12.2026 va versata la seconda rata dell’IMU per il 2026.
Per la generalità dei soggetti passivi (esclusi gli enti non commerciali di cui all’art. 1 co. 759 lett. g) della L. 160/2019) la seconda rata dell’IMU per il 2026 è prevista:
• a saldo dell’IMU dovuta per il 2026 (da calcolare applicando le aliquote in vigore per quest’anno nel Comune in cui è ubicato l’immobile);
• al netto di quanto già versato con la prima rata, che andava corrisposta entro lo scorso 16.6.2026.
CIRCOLARE 3 DEL 2026: MODELLI INTRASTAT-NUOVA SOGLIA PER ACQUISTO DI BENI
DAL 2026 CAMBIA LA SOGLIA MINIMA SUPERATA LA QUALE E’ OBBLIGATORIO
PRESENTARE IL MODELLO INTRASTAT PER ACQUISTI INTRACOMUNITARI DI BENI